2019年中國建材行業(yè)發(fā)展現(xiàn)狀分析及發(fā)展趨勢分析
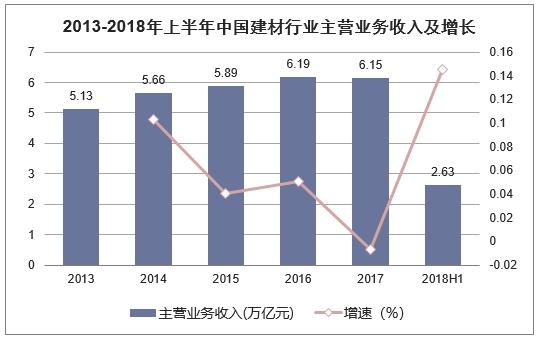
2019年,中國建材行業(yè)在供給側(cè)結(jié)構(gòu)性改革深化、環(huán)保政策趨嚴(yán)和市場需求結(jié)構(gòu)變化的背景下,呈現(xiàn)出"總體平穩(wěn)、穩(wěn)中有變、變中趨優(yōu)"的運行態(tài)勢。行業(yè)規(guī)模以上企業(yè)主營業(yè)務(wù)收入保持增長,但增速較上年有所回落;效益水平總體改善,細分行業(yè)分化明顯;產(chǎn)業(yè)結(jié)構(gòu)持續(xù)優(yōu)化,綠色化、智能化、高端化轉(zhuǎn)型步伐加快。以下從運行現(xiàn)狀、結(jié)構(gòu)特征、存在問題和發(fā)展趨勢四個方面展開分析。
一、2019年建材行業(yè)運行現(xiàn)狀
(一)生產(chǎn)與效益總體平穩(wěn)
2019年,全國建材行業(yè)規(guī)模以上企業(yè)主營業(yè)務(wù)收入同比增長約5%左右,利潤總額保持增長,但增速較2018年明顯放緩。水泥、平板玻璃等傳統(tǒng)大宗產(chǎn)品產(chǎn)量總體穩(wěn)定,水泥產(chǎn)量約23.3億噸,同比增長6%左右,平板玻璃產(chǎn)量約9.3億重量箱,同比增長約6.6%。行業(yè)效益改善主要得益于價格中樞上移和燃料成本相對可控,但需求端增長動力有所減弱。
(二)主要產(chǎn)品價格高位運行
受錯峰生產(chǎn)常態(tài)化、環(huán)保限產(chǎn)和行業(yè)自律增強等因素影響,2019年水泥價格總體保持高位,華東、華南等區(qū)域價格表現(xiàn)較強,部分地區(qū)創(chuàng)出歷史新高。平板玻璃價格受地產(chǎn)竣工端支撐和供給端冷修約束,全年呈現(xiàn)震蕩上行態(tài)勢。砂石骨料等基礎(chǔ)材料因環(huán)保整治供給收縮,價格大幅上漲,對混凝土及下游成本形成傳導(dǎo)壓力。
(三)出口貿(mào)易承壓
2019年,受全球經(jīng)濟增長放緩、貿(mào)易摩擦加劇等因素影響,建材商品出口面臨較大壓力。玻璃纖維及制品、建筑陶瓷、石材等傳統(tǒng)出口產(chǎn)品增速回落,部分品類出口量出現(xiàn)下降。企業(yè)加快向"一帶一路"沿線市場布局,但整體外需對行業(yè)增長的拉動作用有所減弱。
二、行業(yè)結(jié)構(gòu)特征與細分表現(xiàn)
(一)水泥行業(yè):集中度提升,區(qū)域分化加劇
水泥行業(yè)供給側(cè)結(jié)構(gòu)性改革持續(xù)深化,錯峰生產(chǎn)、產(chǎn)能置換和環(huán)保督查推動落后產(chǎn)能退出,行業(yè)集中度進一步提高。大型企業(yè)集團通過并購重組擴大市場份額,區(qū)域市場協(xié)同增強。但不同區(qū)域分化明顯:華東、中南地區(qū)需求韌性較強,價格和效益較好;東北、西北部分地區(qū)需求不足、產(chǎn)能過剩矛盾依然突出,價格低位運行。
(二)玻璃行業(yè):供給約束與需求支撐并存
平板玻璃行業(yè)受環(huán)保政策和產(chǎn)能置換約束,產(chǎn)能擴張有限,在產(chǎn)產(chǎn)能保持相對穩(wěn)定。需求端受益于房地產(chǎn)竣工面積增長和既有建筑節(jié)能改造,浮法玻璃需求總體平穩(wěn)。但行業(yè)仍面臨低端產(chǎn)能過剩、高端產(chǎn)品供給不足的結(jié)構(gòu)性矛盾,超薄、超白、高強等高端玻璃產(chǎn)品進口替代空間較大。
(三)新型建材與無機非金屬新材料:成長性突出
玻璃纖維及復(fù)合材料、特種陶瓷、人工晶體、保溫隔熱材料等新興領(lǐng)域保持較快增長。風(fēng)電葉片、汽車輕量化、電子信息和新能源等下游需求拉動明顯,龍頭企業(yè)研發(fā)投入加大,產(chǎn)品附加值提升。但部分新材料領(lǐng)域存在關(guān)鍵技術(shù)受制于人、市場培育不足等問題。
(四)綠色建材:政策推動加速普及
2019年,綠色建材評價標(biāo)識、綠色產(chǎn)品認(rèn)證和綠色建材推廣應(yīng)用政策持續(xù)推進。裝配式建筑、綠色建筑和既有建筑節(jié)能改造帶動綠色建材需求增長。混凝土預(yù)制構(gòu)件、蒸壓加氣混凝土板、節(jié)能門窗等產(chǎn)品應(yīng)用擴大,但綠色建材市場體系尚不完善,成本和應(yīng)用習(xí)慣仍是推廣瓶頸。
三、存在的主要問題
一是產(chǎn)能過剩矛盾尚未根本化解。水泥、平板玻璃等傳統(tǒng)產(chǎn)業(yè)仍有部分僵尸產(chǎn)能和落后產(chǎn)能待出清,產(chǎn)能置換政策執(zhí)行中存在博弈,局部地區(qū)新增產(chǎn)能壓力猶存。
二是環(huán)保約束持續(xù)加碼,企業(yè)成本上升。超低排放改造、錯峰生產(chǎn)、運輸結(jié)構(gòu)調(diào)整等政策推高企業(yè)環(huán)保投入和運行成本,中小企業(yè)承壓明顯,行業(yè)洗牌加快。
三是技術(shù)創(chuàng)新能力不足,高端供給短板突出。關(guān)鍵核心技術(shù)和裝備仍存在短板,高端無機非金屬材料、特種玻璃、高性能纖維等領(lǐng)域自主保障能力有待提升。
四是市場需求增長動力減弱。房地產(chǎn)投資增速放緩、基礎(chǔ)設(shè)施投資增速低位運行,建材需求由高速增長轉(zhuǎn)向平臺期,行業(yè)競爭加劇。
四、發(fā)展趨勢分析
(一)供給側(cè)改革深化,行業(yè)集中度持續(xù)提升
未來建材行業(yè)將繼續(xù)以產(chǎn)能置換、錯峰生產(chǎn)、環(huán)保督查為抓手,推動落后產(chǎn)能退出和兼并重組,水泥、玻璃等行業(yè)集中度有望進一步提高,大企業(yè)主導(dǎo)的區(qū)域市場格局更加明顯。
(二)綠色化轉(zhuǎn)型加速
在碳達峰、碳中和目標(biāo)和污染防治要求下,建材行業(yè)綠色化轉(zhuǎn)型將成為主線。節(jié)能降碳技術(shù)、原燃料替代、余熱利用、碳捕集等技術(shù)應(yīng)用將加快,綠色建材產(chǎn)品認(rèn)證和推廣應(yīng)用體系逐步完善,綠色工廠、綠色園區(qū)建設(shè)深入推進。
(三)智能化數(shù)字化賦能產(chǎn)業(yè)升級
智能制造在建材行業(yè)的應(yīng)用將進一步拓展,水泥智能工廠、玻璃智能生產(chǎn)線、數(shù)字化礦山等示范項目加快推廣,工業(yè)互聯(lián)網(wǎng)、大數(shù)據(jù)和人工智能技術(shù)在能耗管理、質(zhì)量控制和供應(yīng)鏈協(xié)同中發(fā)揮更大作用。
(四)高端化發(fā)展,新材料成為增長引擎
無機非金屬新材料、高性能纖維及復(fù)合材料、特種玻璃、人工晶體等領(lǐng)域?qū)⒊蔀樾袠I(yè)增長的重要引擎。企業(yè)將加大研發(fā)投入,突破關(guān)鍵核心技術(shù),推動產(chǎn)品向高端化、功能化、差異化方向發(fā)展,提升國際競爭力。
(五)需求結(jié)構(gòu)變化驅(qū)動產(chǎn)品調(diào)整
隨著房地產(chǎn)進入存量時代和建筑方式變革,建材需求將從新建為主轉(zhuǎn)向新建與既有建筑改造并重,裝配式建筑、綠色建筑和城市更新將帶動結(jié)構(gòu)材料、功能材料和部品部件需求調(diào)整,企業(yè)需加快產(chǎn)品結(jié)構(gòu)優(yōu)化和市場模式創(chuàng)新。
2019年中國建材行業(yè)在平穩(wěn)運行中加快推進結(jié)構(gòu)調(diào)整和轉(zhuǎn)型升級,傳統(tǒng)產(chǎn)業(yè)提質(zhì)增效與新興產(chǎn)業(yè)發(fā)展壯大并行。未來行業(yè)將圍繞綠色低碳、智能制造、高端新材料和需求結(jié)構(gòu)變化持續(xù)演進,高質(zhì)量發(fā)展成為主旋律,企業(yè)需在技術(shù)創(chuàng)新、綠色轉(zhuǎn)型和市場布局方面加強能力建設(shè),以應(yīng)對需求平臺期和競爭加劇帶來的挑戰(zhàn)。
如若轉(zhuǎn)載,請注明出處:http://m.gyhajfk.cn/product/30.html
更新時間:2026-11-09 18:54:15